Déduction forfaitaire ou frais réels : comment choisir
 Marine
•
3 novembre 2026
Vous avez déjà rempli une déclaration en vous demandant pourquoi certaines lignes semblaient se simplifier toutes seules ? La déduction forfaitaire représente ce mécanisme discret qui allège le calcul des revenus salariés. Elle sert à prendre en compte des frais professionnels de manière standard, sans que vous ayez à détailler chaque dépense. Ce système facilite la déclaration, garantit une lecture plus simple de votre revenu imposable et permet de comprendre, très vite, pourquoi l’impôt évolue d’une année à l’autre.
Dans les faits, la déduction forfaitaire s’inscrit dans une logique pratique : l’administration applique un abattement automatique, puis compare ce cadre avec les frais réels. Si vous hésitez entre simplicité et optimisation, ce guide va répondre à la question qui revient souvent au moment de déclarer : faut-il garder le forfait ou passer au calcul détaillé ?
Comprendre le principe de l’abattement sur les salaires
Quand on parle d’abattement salarial, il faut voir la déduction comme une règle générale, appliquée à la source du revenu. Pour un salarié, elle réduit la base imposable sans démarche particulière, et l’administration retient un cadre fiscal commun à la plupart des situations. L’article qui encadre ce fonctionnement repose sur une logique simple : éviter à chacun de justifier ses dépenses professionnelles une par une. En pratique, le salarié voit son revenu net fiscal diminuer, ce qui peut modifier l’impôt final. C’est une réponse standardisée, pensée pour un usage général.
- La déduction sert à minorer le revenu déclaré sans calcul complexe.
- Elle fonctionne comme un abattement forfaitaire appliqué au salaire.
- Le salarié bénéficie d’un cadre fiscal identique dans la plupart des cas.
- Le revenu imposable baisse, ce qui peut alléger l’impôt dû.
Exemple simple : un salarié déclare 30 000 euros de revenu annuel. Le système applique automatiquement l’abattement prévu, puis la déclaration affiche un revenu fiscal plus bas. Vous n’avez rien à saisir de plus, sauf si vous choisissez ensuite les frais réels. Cette logique automatique explique pourquoi la déduction reste si répandue dans la vie professionnelle.
Ce que couvre l’abattement de base
Le principe couvre des frais professionnels courants : déplacements, repas, petites dépenses liées au travail et autres charges habituelles. L’idée n’est pas de rembourser chaque euro, mais de reconnaître qu’un salarié supporte des frais pour exercer son activité. Le calcul reste donc forfaitaire, avec une déduction de référence qui simplifie le traitement du revenu. Pour beaucoup de contribuables, cette réponse automatique évite un dossier long à préparer et limite les erreurs au moment de déclarer.
Pourquoi l’administration applique une règle standardisée
L’administration privilégie une règle standardisée parce qu’elle traite des millions de déclarations avec la même base. Un salarié n’a pas à prouver chaque dépense, et le contrôle devient plus lisible. Cette méthode réduit les écarts entre situations proches, tout en gardant un cadre fiscal stable. En pratique, le système favorise la simplicité, l’équité de traitement et une lecture rapide du revenu imposable. C’est précisément ce qui rend la déduction forfaitaire facile à comprendre pour le plus grand nombre.
Quand le forfait devient-il plus simple que les frais réels ?
Le choix entre forfait et frais réels dépend surtout du volume de frais engagés pour le travail. Si vos dépenses restent modestes, la déduction forfaitaire est souvent plus pratique. En revanche, dès que les frais montent, le calcul réel peut devenir plus intéressant. Un salarié qui roule beaucoup, mange souvent hors domicile ou utilise son véhicule personnel peut avoir un cas différent. L’avis le plus prudent consiste à comparer les deux options avant de déclarer, car le bon type de déduction n’est pas toujours le même selon l’emploi ou l’activité.
- Le forfait demande moins de calcul et moins de justificatifs.
- Les frais réels deviennent utiles quand les dépenses sont élevées.
- Le salarié compare son travail quotidien et ses trajets.
- Le type de frais influence directement la déduction possible.
- Le calcul pratique permet de voir si la dépense réelle dépasse le forfait.
Cas concret : Claire, salariée à Lyon, parcourt 42 kilomètres par jour pour son travail et dépense 180 euros par mois en repas hors domicile. Dans cette situation, ses frais peuvent dépasser le forfait de référence. Si elle conserve le régime standard, la déduction reste simple ; si elle bascule en frais réels, elle doit justifier chaque frais déductible. Le vrai enjeu, ici, est de répondre à une question pratique : combien de frais pouvez-vous réellement prouver ?
| Option | Logique |
|---|---|
| Forfait | Déduction automatique, sans justificatifs |
| Frais réels | Calcul détaillé des frais professionnels |
| Forfait | Pratique pour un salarié avec peu de dépenses |
| Frais réels | Intéressant si les frais dépassent le forfait |
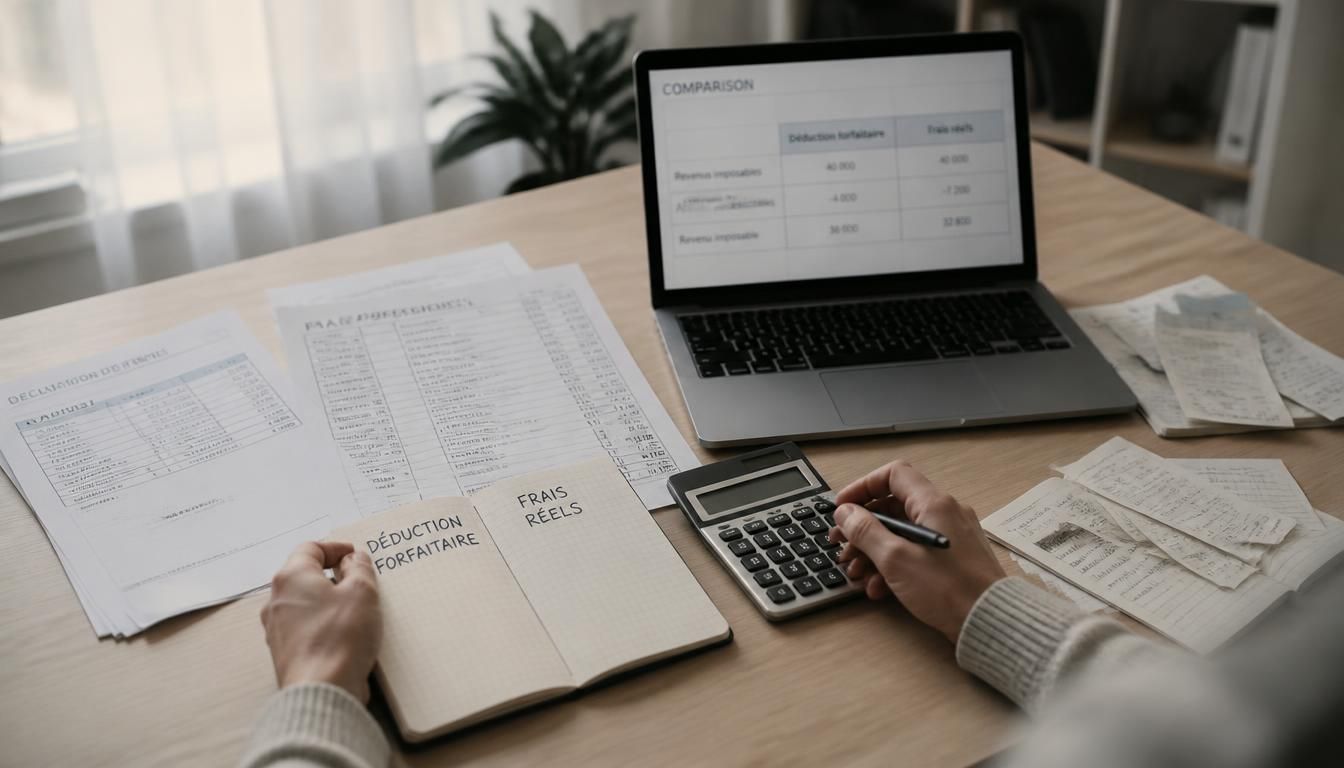
Au fond, la décision tient à un calcul simple : si vos frais réels sont faibles, le forfait suffit ; s’ils sont élevés, mieux vaut simuler les deux. C’est souvent la meilleure manière de faire un choix sans se tromper.
Les dépenses professionnelles qui font basculer le choix
Certains frais font vite pencher la balance : carburant, péages, stationnement, repas, matériel imposé par le travail. Un salarié en déplacement fréquent peut voir ses dépenses grimper en quelques semaines. Dans ce cas, la déduction forfaitaire devient parfois moins avantageuse qu’un calcul réel. L’important est de regarder la nature des frais, leur fréquence et leur montant annuel, pas seulement leur impression au mois le mois.
Comment comparer les deux options sans se tromper
Pour comparer, additionnez vos frais sur une année complète, puis confrontez ce total au montant du forfait. Cette pratique évite les décisions prises trop vite. Un avis utile consiste à vérifier les frais déductibles, les tickets, les notes de restaurant et les trajets domicile-travail. Si le total réel dépasse nettement la référence, le calcul détaillé peut mieux servir votre déclaration.
Plafond, limites et logique de couverture des dépenses
La déduction forfaitaire n’est pas illimitée : elle s’arrête à un plafond fixé par le cadre fiscal. Cette limite existe pour couvrir les dépenses professionnelles courantes sans transformer l’abattement en avantage excessif. En pratique, le montant retenu ne peut pas dépasser la charge admise par la règle de calcul. Pour une année donnée, l’administration vérifie la base de la déclaration, puis applique le plafond correspondant. Vous voyez alors que la cotisation et l’impôt ne réagissent pas de la même manière selon le niveau de revenu. C’est une réponse générale, mais essentielle.
- Le plafond limite le montant de la déduction forfaitaire.
- La règle vise à couvrir une dépense professionnelle moyenne.
- Le calcul dépend de la base déclarée chaque année.
- La charge fiscale reste encadrée par l’administration.
Exemple simple : si un salarié a 48 000 euros de revenu annuel et que le plafond applicable limite la déduction à un montant donné, l’excédent de dépense ne change pas l’impôt au-delà de cette borne. Le mécanisme couvre donc une partie des frais, mais pas tout. En décembre, au moment de préparer la déclaration, il faut relire les montants pour éviter une mauvaise interprétation des règles. Le contrôle reste automatique, mais la vigilance reste utile.
Pourquoi un plafond existe
Le plafond existe pour garder une logique fiscale cohérente. Sans lui, la déduction pourrait couvrir des dépenses très élevées et fausser le calcul de l’impôt. L’administration protège ainsi l’équilibre du système : elle accepte une charge standard, mais encadre son usage. Cette règle évite aussi les écarts trop importants entre salariés aux profils très différents.
Ce que change la limite pour les revenus élevés
Pour les revenus plus élevés, le plafond peut réduire l’intérêt du forfait. Si vos dépenses professionnelles dépassent la limite admise, seule une partie sera couverte. Dans ce cas, le calcul réel mérite d’être étudié, surtout si la cotisation fiscale devient sensible. La réponse n’est donc pas toujours la même : plus le revenu monte, plus il faut vérifier la couverture effective des frais.
Faire le bon choix selon sa situation de salarié
Le bon choix dépend de votre situation professionnelle, de vos trajets et de vos dépenses. Un salarié qui travaille près de son domicile n’a pas le même profil qu’un autre qui parcourt 80 kilomètres par jour. Si vous devez justifier beaucoup de frais, la comparaison avec le réel devient utile. À l’inverse, si vos dépenses restent modestes, le forfait garde souvent l’avantage. L’important est de pouvoir faire un tri clair avant de déclarer, sans se laisser guider par une simple impression.
- Regardez d’abord le niveau de vos frais professionnels annuels.
- Vérifiez si vous pouvez justifier chaque frais réel.
- Comparez vos trajets, repas et dépenses d’entreprise.
- Évaluez l’impact sur votre revenu imposable.
- Choisissez la solution la plus pratique pour votre employeur et votre emploi.
Checklist rapide avant de déclarer : avez-vous gardé vos justificatifs ? vos frais sont-ils réguliers ? votre activité exige-t-elle des déplacements longs ? votre entreprise impose-t-elle des dépenses particulières ? Si vous répondez oui à plusieurs points, le calcul réel mérite un examen sérieux. Sinon, le régime standard peut suffire. Dans bien des cas, le salarié gagne du temps en restant sur une déduction forfaitaire simple et lisible.
Exemple : Marc, salarié en périphérie de Bordeaux, fait 65 kilomètres par jour et paie des repas à l’extérieur quatre jours par semaine. Ses frais deviennent vite significatifs. Avant de déclarer, il compare le forfait avec ses tickets et ses notes de carburant. Cette méthode lui permet de choisir sans hésiter, et de justifier son option si nécessaire.
Les profils qui gagnent à rester au forfait
Le forfait convient souvent au salarié dont les frais restent faibles, réguliers et faciles à anticiper. Si vous avez peu de déplacements, peu de repas hors domicile et peu de charges liées au travail, la simplicité l’emporte. Vous évitez ainsi un calcul long, des justificatifs à classer et une gestion plus lourde de l’emploi du temps fiscal.
Les profils qui ont intérêt à calculer les frais réels
Les frais réels deviennent intéressants quand le salarié supporte des dépenses élevées, fréquentes ou exceptionnelles. Un long trajet quotidien, l’usage intensif du véhicule ou des frais imposés par l’activité peuvent changer la donne. Dans ce cas, il faut justifier les montants et comparer avec soin. La bonne réponse dépend alors du total annuel, pas d’une impression rapide.
FAQ – Questions fréquentes sur l’abattement salarial
Qu’est-ce que l’abattement appliqué automatiquement sur les salaires ?
C’est une déduction forfaitaire qui réduit le revenu imposable du salarié sans démarche particulière. L’administration applique cette règle pour couvrir des frais professionnels courants et simplifier la déclaration.
Faut-il fournir des justificatifs pour en bénéficier ?
Non, pas pour la déduction standard. Vous n’avez pas à justifier vos frais, contrairement au réel. En revanche, si vous choisissez les frais réels, il faut pouvoir répondre à toute demande de l’administration.
Comment savoir si les frais réels sont plus avantageux ?
Comparez le total de vos frais professionnels à la déduction forfaitaire. Si vos frais dépassent clairement le forfait, le réel peut réduire davantage l’impôt. Un avis rapide ne suffit pas : il faut calculer.
Le plafond change-t-il selon le salarié ?
Le plafond dépend du cadre fiscal applicable, pas d’un choix personnel. Il peut donc varier selon la situation, mais la logique reste la même : couvrir une charge professionnelle standard sans excès.
Cette règle concerne-t-elle aussi les pensions ?
La logique de déduction existe aussi pour certains revenus comme la pension, mais avec des règles propres. Si vous avez un doute, vérifiez l’article correspondant avant de déclarer, car la réponse dépend du type de revenu.